
AI 算力产业链三季度预告,联讯仪器、超声电子双双预喜,但剥开财报,二者业绩增长的底层驱动完全不同,一个是产业链 “先锋”,一个是周期 “跟随者”。
一、核心财务与业绩驱动拆解
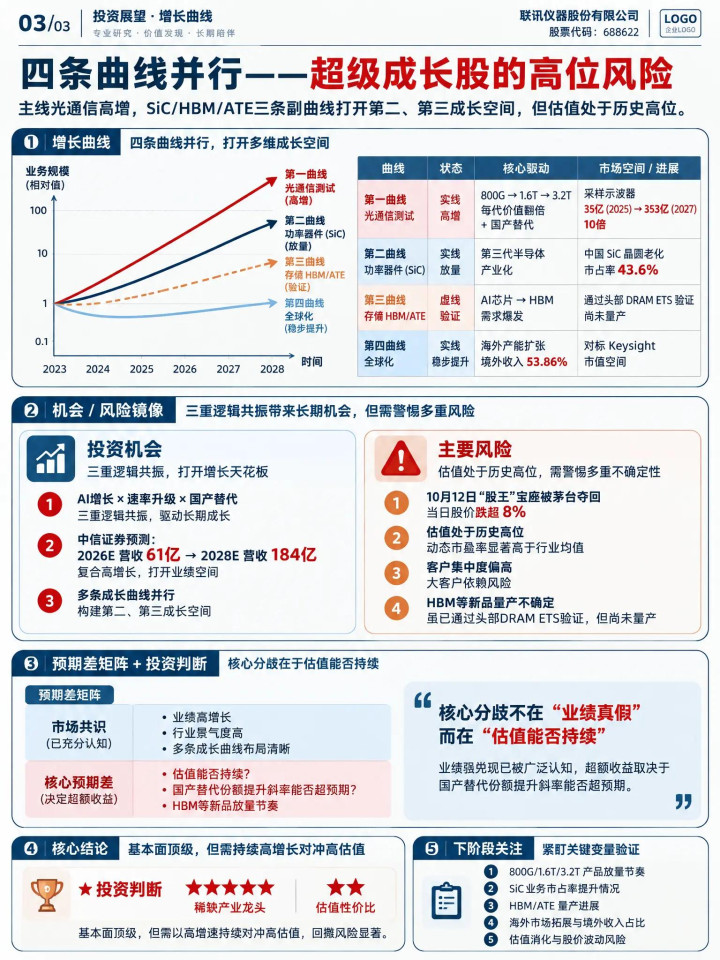
联讯仪器(688808)—— 光通信测试设备
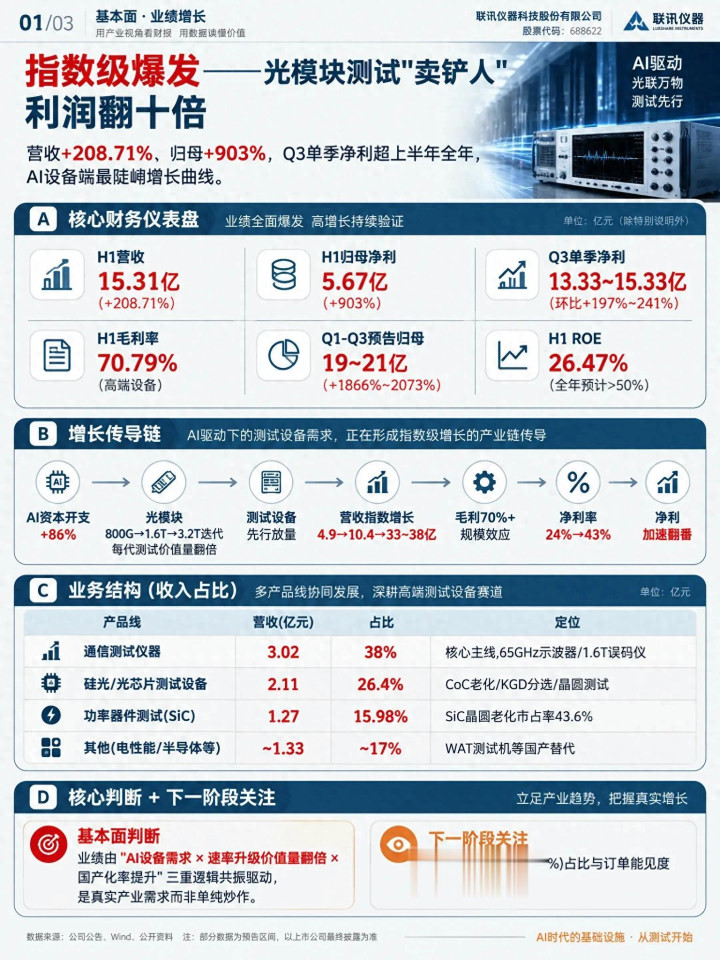
2026 上半年:营收 15.31 亿元,同比 + 208.71%;归母净利润 5.67 亿元,同比 + 903%。 前三季度业绩预告:归母净利润 19‑21 亿元,同比增长 1866%‑2073%,Q3 单季净利润已经超过上半年总和,Q2 毛利率最高达到 72.68%。
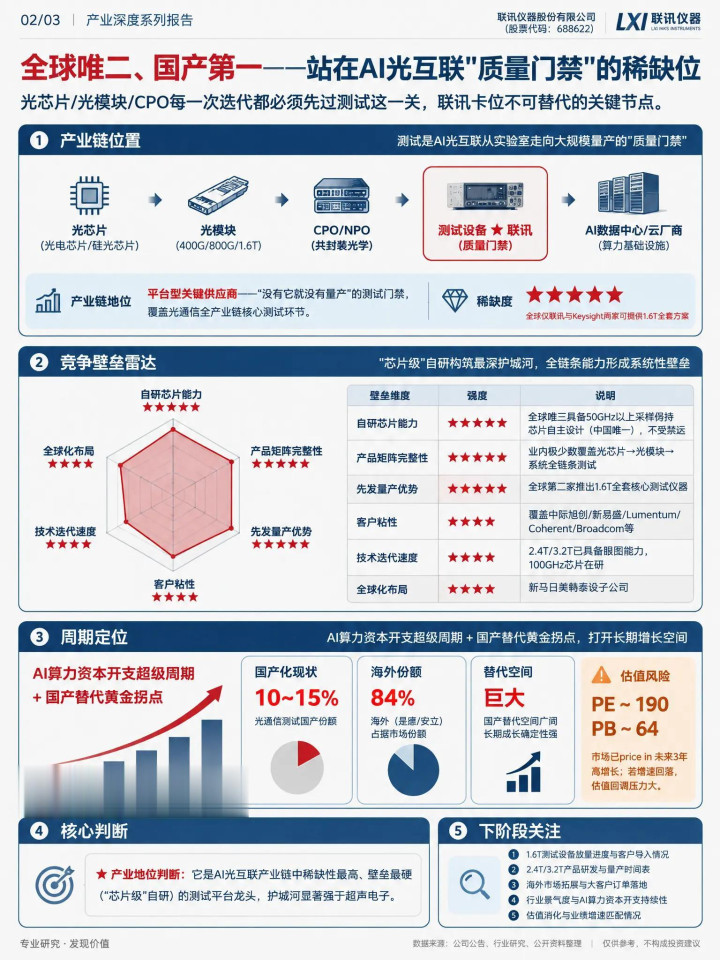
业绩增长核心原因: AI 数据中心建设,光模块厂商大规模扩产。测试设备属于扩产前置环节,没有测试就无法实现芯片、光模块量产。 800G 向 1.6T 迭代,每一代升级带动测试设备价值量翻倍;叠加国产替代,联讯是全球唯二可以提供 1.6T 全套测试仪器的厂商。自研采样保持芯片,下游覆盖全球头部光模块企业。
风险:估值处于极高位置,客户集中度偏高,次新股流通盘小,股价波动剧烈。
超声电子(000823)—— 覆铜板 + PCB 一体化国企
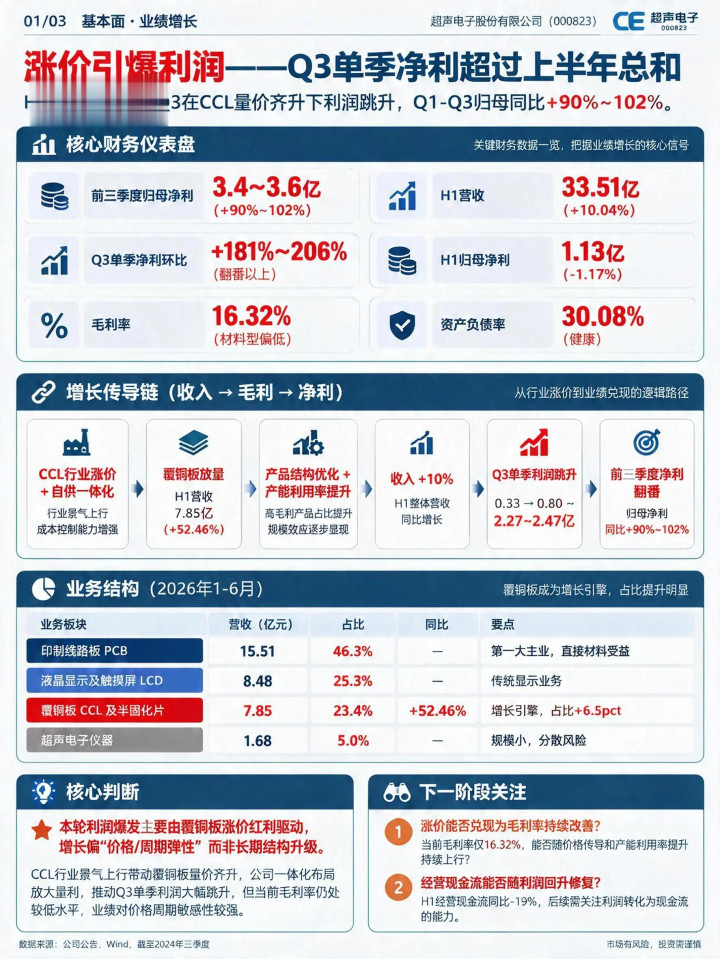
2026 上半年:营收 33.51 亿元,同比 + 10.04%,归母净利润 1.13 亿元,同比微降。 前三季度预告归母净利润 3.4‑3.6 亿元,同比 + 90.78%‑102%;Q3 单季利润 2.27‑2.47 亿,实现拐点反转。
业绩增长核心原因:覆铜板 CCL 行业迎来量价齐升超级周期,建滔积层板多次发布涨价函,带动全行业涨价。 公司覆铜板业务上半年营收 7.85 亿元,同比大增 52.46%,成为业绩最主要引擎。
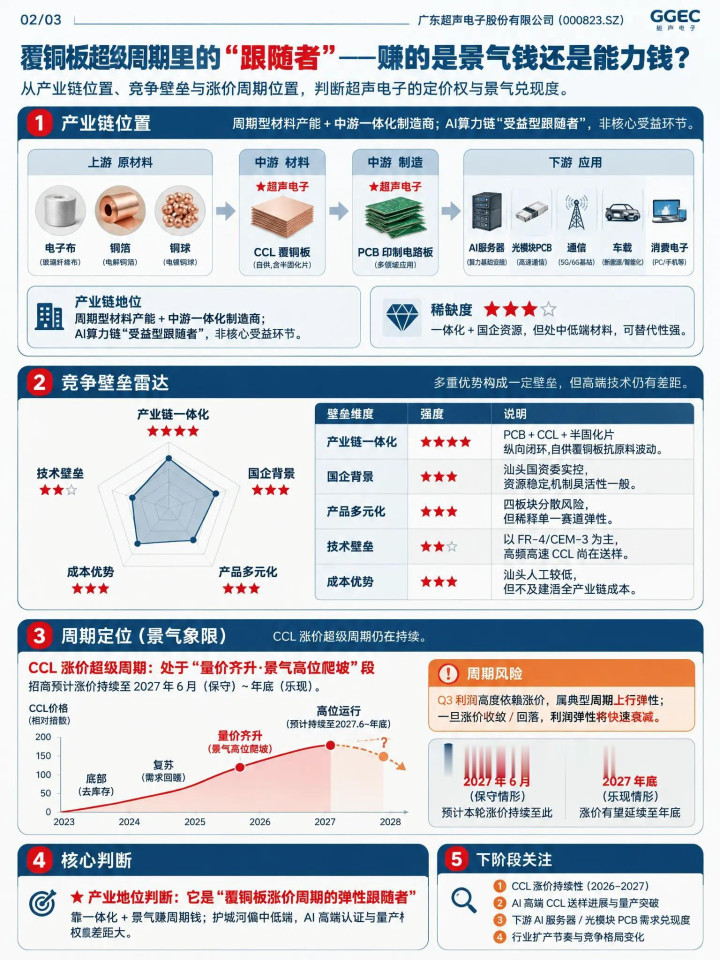
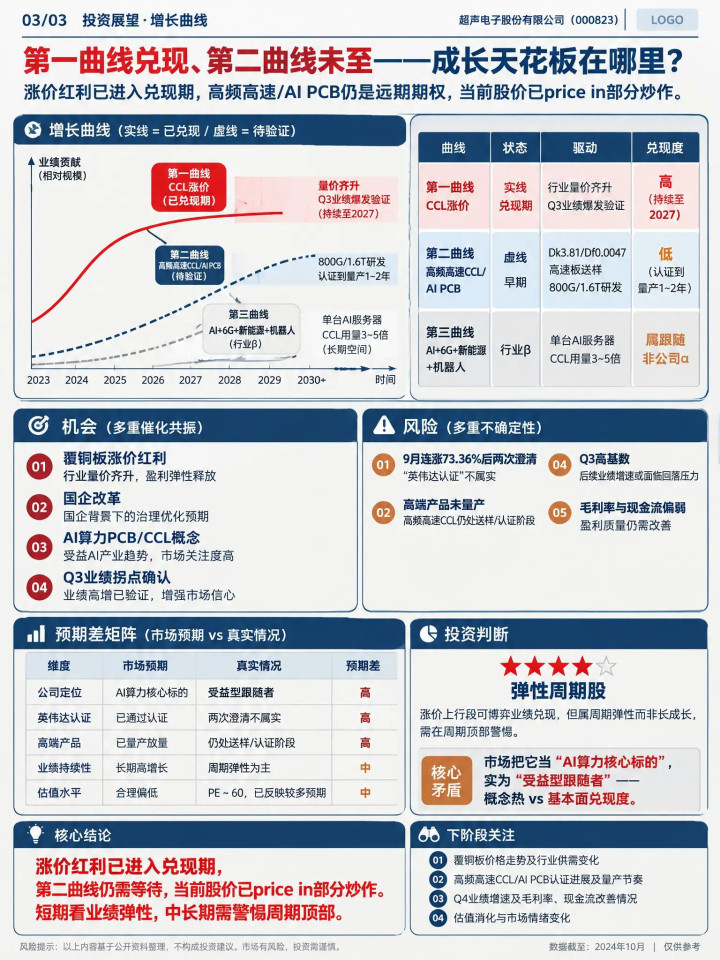
⚠️重要提示:公司已经澄清,高频高速 AI 服务器、800G 光模块用 PCB/CCL 尚处在研发送样阶段,没有实现量产供货,属于行业 β 间接受益标的,并非 AI 算力直接核心供应商。
风险:属于强周期材料行业,若覆铜板涨价周期见顶,业绩会承压;高端产品研发认证存在不确定性。
.
二、产业链景气传导顺序,一定要分清
1、联讯仪器(周期先锋):光模块要扩产,第一步先采购测试设备,业绩最先兑现; 2、光模块厂商建设产线、产能爬坡;
3、超声电子(周期跟随者):产能释放之后,才会大量消耗覆铜板 PCB 材料,业绩后行释放。
三、核心对比总结
联讯仪器:直接深度绑定 AI 算力核心环节,高端测试设备壁垒高,毛利率 70%+;但估值泡沫风险需要警惕。
超声电子:受益覆铜板涨价周期,CCL‑PCB 一体化,财务结构稳健;但更多是行业周期红利,AI 相关高端产品尚未贡献收入。
从今天行情上来看,超声电子开盘涨停,显示出业绩预增的周期红利给与市场的信心。后续电子板块的业绩催化兑现股价,不在以业绩预期为股价前提了。
盛康配资提示:文章来自网络,不代表本站观点。